Шаруашылық пайдада ма, шығында ма: бір бас пайдасын есептеу
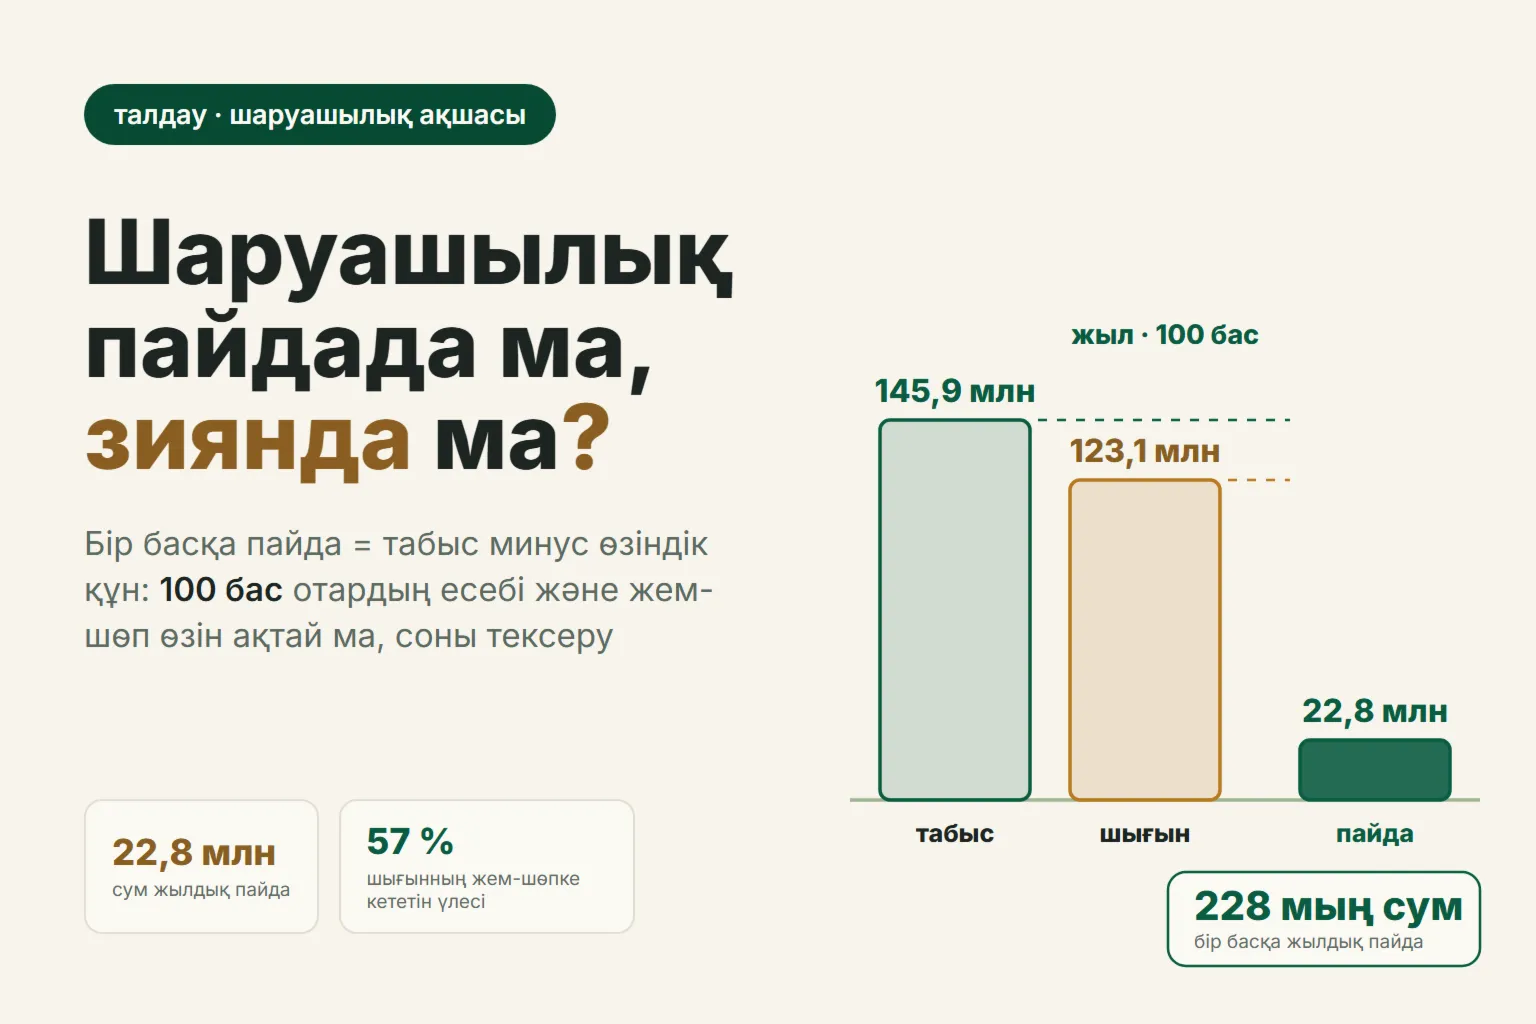
Бір бастың пайдасы — табыс минус өзіндік құн. 100 бас шаруашылық, 2026 жылғы тамыз бағасы: табыс, шығын баптары мен үлесі, жем салмақ қосумен ақтала ма?
Шаруашылықтың пайдасы бір кезеңге есептеледі: бір ай, тоқсан немесе жыл ішіндегі табыс минус сол кезеңдегі шығын. Бір бастың пайдасы — осы айырманың мал басына бөлінгені. Құрбан айт алдындағы бір сәтті сату шаруашылық табыс тауып отыр ма, әлде бар қаражатын жеп отыр ма деген сұраққа жауап бермейді: ақша бір-ақ түседі, ал шығын күн сайын кетеді, айырмасы тек ұзақ мерзімде көрінеді.
Төменде — 2026 жылғы тамыз бағасымен 100 бас шаруашылықтың есебі, шығын құрылымының талдауы және жемнің ақталатынын тексеру. Долларға аудару курсы — 1 доллар = 11 950 сум (Өзбекстан Орталық банкінің 2026 жылғы 13 тамыздағы курсы — 11 948,58).
Шаруашылық пайдада екенін қандай сандар көрсетеді
Бесеуі жеткілікті. Қалғаны — егжей-тегжей.
| Көрсеткіш | Қалай есептеледі | Нені көрсетеді |
|---|---|---|
| Кезеңдегі табыс | барлық түсім: мал, жүн, төл | шаруашылықтың ауқымы |
| Кезеңдегі шығын | жем-шөп, мал дәрігері, еңбекақы, мал сатып алу, басқа | отарды ұстау қаншаға түседі |
| Бір бастың өзіндік құны | шығын ÷ мал басы | бір мал қаншаға түседі |
| Бір бастан түсетін табыс | табыс ÷ мал басы | бір мал қанша әкеледі |
| Бір бастың пайдасы | бір бастан түсетін табыс − бір бастың өзіндік құны | шаруашылық пайдада ма, жоқ па |
Негізгі жұп — соңғы екі жол. Бір бастан түсетін табыс өзіндік құннан жоғары болғанша, отар сізге жұмыс істейді. Төмен түскен сәттен бастап қорадағы әр бас ақша жеп тұрады, ал мал көп болған сайын пайда тезірек кетеді.
Неге «көзбен» қарағанда шаруашылық шынындағыдан пайдалырақ көрінеді
Қателік әрдайым дерлік бір: табысты түгел есте ұстайды, шығынды — бөлек-бөлек.
Сатқаныңыз көзге көрінеді, ал жем шығыны күнге бөлініп кетеді. Қошқарды бір жарым миллионға сатқаныңыз есте қалады. Бір басқа күніне екі мың сум кеткені есте қалмайды, бірақ жылына бұл сол бір бастан 730 мың сум.
Өнімсіз малды шегермейді. Қысыр саулық буаз саулықпен бірдей жейді. Жүз бас отардағы он қысыр саулық жылына шамамен 7 млн сум (≈ $586) жеп қояды, бірақ бір де қозы бермейді.
Өлім-жітімді ақшаға шақпайды. Әрқайсысы 40 кг болатын бес бас төл өлсе, тірілей салмақтың бір килограмы 57 000 сум болғанда бұл 11,4 млн сум (≈ $955) қолға тимеген түсім. Төмендегі мысалымызда бұл шаруашылықтың жылдық пайдасының жартысы.
Өз еңбегін, өз шөбін тегінге санайды. Сонда «шаруашылық асырап отыр» деген шығады: ол сізді тек өзіңізге төлемеген жалақыңыздың есебінен асырайды.
Кезең бойынша емес, бір мәміле бойынша санайды. Сатып алғаннан қымбатқа сатты — демек, пайда тапты. Ал сатып алу мен сату арасында жарты жыл бағу, емдеу және жұмыс болды, бұл есепте олар жоқ.
100 бас отар қанша табыс әкеледі
Шаруашылық: 100 бас, оның 60-ы — саулық, қалғаны — төл мен тұқымдық қошқарлар. Күнтізбелік жылды санаймыз.
Табыс
| Бап | Есеп | Сома |
|---|---|---|
| Төл сату | 45 бас × 48 кг × 57 000 сум/кг | 123,1 млн сум |
| Іріктеліп шығарылған саулықтар | 9 бас × 55 кг × 45 000 сум/кг | 22,3 млн сум |
| Жүн | 180 кг × 2 500 сум/кг | 0,45 млн сум |
| Жиыны | 145,9 млн сум (≈ $12 200) |
Жүннен түсетін ақша мұнда болмашы ғана, және бұл есептің қатесі емес: жуылмаған қылшық жүнді тегінге жуық бағамен алады, қырқу одан түсетін ақшадан қымбатқа түседі. Мұны толығырақ жүн экономикасы туралы мақалада талдадық.
Шығын
| Бап | Есеп | Сома |
|---|---|---|
| Жем-шөп | 100 бас × жылына 700 мың сум | 70,0 млн сум |
| Шопан жалақысы | 2,8 млн сум × 12 ай | 33,6 млн сум |
| Мал сатып алу | асыл тұқымды қошқар | 6,5 млн сум |
| Мал дәрігері және дәрі-дәрмек | 100 бас × 65 мың сум | 6,5 млн сум |
| Басқа: көлік, су, құлақ сырға, қора жөндеу | 6,5 млн сум | |
| Жиыны | 123,1 млн сум (≈ $10 300) |
Қорытындысын санаймыз:
- жылдық пайда — 22,8 млн сум (≈ $1 910);
- бір бастың өзіндік құны — 1,23 млн сум (≈ $103);
- бір бастан түсетін табыс — 1,46 млн сум (≈ $122);
- бір бастың пайдасы — жылына 228 мың сум (≈ $19).
Бұл сан ойландырады, бірақ шын: жалдамалы шопаны бар жүз бас қой ойлағаннан аз әкеледі. Байқасаңыз, негізгі сома еңбекақыда жатыр. Қойды өзіңіз не отбасыңыз бақсаңыз, шығыннан 33,6 млн сумдық жол алынады да, пайда 56,4 млн сумға (≈ $4 720) дейін өседі, яғни айына 4,7 млн. Бұл «шаруашылық екі есе көп әкеледі» деген сөз емес — бұл өзіңізге төлемеген өз жалақыңыз. Оны жалдамалы шопан алатын 2,8 млн-мен салыстырыңыз: өз жалақыңыздан тыс шаруашылық айына шамамен 1,9 млн сум береді. Бизнестің пайдасы дегеніміз осы, қалғаны — өз еңбегіңіздің ақысы.
Кестелердегі барлық сандар — норма емес, бағдар ғана: сіздің ауданыңыздағы шопан ақысы мен жем бағасы өзгеше, өзіңіздікін қойып есептеңіз. Жем есебі орташа алынған: қысқы пішен мен арпа, жайылымдағы үстеме жем және сатар алдында төлді бордақылау. Жайылымы мен шөбі өзінде барларда шығын азырақ, бәрін сатып алатындарда 20–30 % көп. Мәселе нақты сомада емес, осы бес жолсыз шаруашылық пайдада ма, жоқ па, білмейтінінде.
Ақша қайда кетеді: шығын құрылымы
Мысалымыз бойынша үлестер:
| Бап | Сома | Үлесі |
|---|---|---|
| Жем-шөп | 70,0 млн сум | 57 % |
| Еңбекақы | 33,6 млн сум | 27 % |
| Мал сатып алу | 6,5 млн сум | 5 % |
| Мал дәрігері және дәрі-дәрмек | 6,5 млн сум | 5 % |
| Басқа | 6,5 млн сум | 5 % |
Бұған қарап не істеу керек:
- Жем-шөп — шығынның жартысынан астамы, және бұл қой шаруашылығы үшін қалыпты. Үлесі айтарлықтай жоғары болса, қаптың бағасына емес, әр килограмм салмақ қосу қаншаға түсетініне қараңыз: әдетте жем өсуін тоқтатқан малға кетеді.
- Мал дәрігері мен дәрі-дәрмекке шамамен 5 % — қалыпты үлес. Бұл шығын жоқтың қасы болса, оны үнем деп ойламаңыз: екпе егілмеген отардағы бір індет бірнеше жылғы өңдеуден қымбатқа түседі.
- Төл сатып алған жылы мал сатып алу оңай-ақ ең үлкен бапқа айналады. Алу бағасының шегін ұстап, ол салмақ қосумен ақталса, бұл қалыпты.
- «Басқа» 10 %-дан жоғары болса, әдетте оған бәрін араластыра салады деген сөз. Баптарға бөліңіз — үнемдеуге болатын жер жалпы үйіндіде көрінбейді.
Рационды қысқартпас бұрын хабарландырулардағы жем бағасын бір қапқа төлеген ақшаңызбен салыстырыңыз: көбіне «қымбат жемнің» жартысы — жай ғана қолайсыз маусымда сатып алынғаны.
Шығын құрылымы кіріс-шығыс журналынан құралады: бұл үлестер өздігінен есептелуі үшін әр шығын санаты көрсетіліп, белгілі бір малға байланып жазылуы керек. Мұндай журналды қалай жүргізу керек және соған қарап бір қой қаншаға түседі — шаруашылықтағы табыс пен шығын есебі мақаласында.
Жем-шөп ақталады ма: салмақ қосу арқылы тексеру
Тиімділікті тексерудің ең жылдам жолы — жем-шөп құнын сол кезеңдегі салмақ қосумен салыстыру.
Кезеңдегі жем-шөп құны ÷ сол кезеңдегі салмақ қосу = 1 кг салмақ қосудың өзіндік құны.
Мысал. Бордақылаудағы топ — 30 бас, 90 күн, рацион бір басқа тәулігіне 5 500 сум:
- жем-шөп: 30 × 90 × 5 500 = 14,85 млн сум (≈ $1 240);
- салмақ қосу: бір басқа 20 кг, бүкіл топқа 600 кг;
- 1 кг салмақ қосудың өзіндік құны: 24 750 сум (≈ $2,07).
Тірілей салмақтың бағасы 55 000 сум/кг болса, жем-шөп екі еседен астам ақталады. Енді сол топ, бірақ бір басқа небәрі 8 кг салмақ қосылған делік. Бұл нашар қыстан кейін немесе малды құрт басқанда жиі болады: 240 кг салмақ қосылды, 1 кг-ның өзіндік құны 61 875 сум (≈ $5,18). Бұл базарда беретін бағадан қымбат; 90 күнде шаруашылық тек бір топтан шамамен 1,7 млн сум (≈ $138) шығынға батты.
Іс жүзіндегі шек: 1 кг салмақ қосудың құны тірілей салмақтың 1 кг бағасының 70 %-ынан төмен болғанша ғана малды ұстаңыз — 55 000 сумда бұл 38 500 сум. Бордақылау кезеңдері бойынша толық талдау — «1 кг салмақ қосу қанша тұрады» мақаласында.
Мұндағы басты нәрсе: екі сан да — жем-шөпке кеткен ақша да, қосылған салмақ та — бір кезеңге және бір топтағы малға тиесілі болуы керек. Жазбаларда көбіне дәл осы сәйкес келмей жатады.
Дәптер нені санайды, нені санамайды
Алғашқы жазбаны дәптер өте жақсы ұстайды: сатты, сатып алды, жұмсады — сол күні, қорада, телефонсыз және интернетсіз жазылады. 20–30 бас малы бар шаруашылыққа бұл жеткілікті, ол жерде жүйе құрудың қажеті жоқ.
Дәптердің қиындығы — қорытынды шығаруда. Тоқсандағы пайданы білу үшін үш айлық жазбаны парақтап, табысты қосып, шығысты қосып, оларды түр-түрге бөліп, осы үш айда өзгеріп отырған мал басына бөлу керек. Бұл бір сағаттық жұмыс, сондықтан ол жылына бір рет жасалады, ал кейде мүлде жасалмайды.
Excel өзі санайды — оның күші сонда. Бірақ әлсіз тұсы екеу. Файл үйдегі компьютерде жатады, ал шығыс базарда да, далада да болады; кешке қарай ұсақ-түйектің жартысы ұмытылады да, шығыс құрылымында бюджеттің үштен біріне дейін «басқа» деген жол пайда болады. Және салмақ қосу көбіне сол файлда жүрмейді: салмақ бөлек жазылады, ақша бөлек, ал 1 кг салмақ қосудың өзіндік құнына екеуі де керек. Сандар әр жерде жатқанда, жем-шөптің ақталуын тексеру ешқашан жасалмайды.
QoyHunter-де бұл қалай жұмыс істейді
QoyHunter-дегі талдау және есептер осы есептерді мал, жем-шөп және қаржы жазбаларынан жинайды. Сіз кезеңді таңдайсыз — осы ай, тоқсан, жыл немесе өз аралығыңыз — сонда барлық сандар мен графиктер бірден қайта есептеледі.
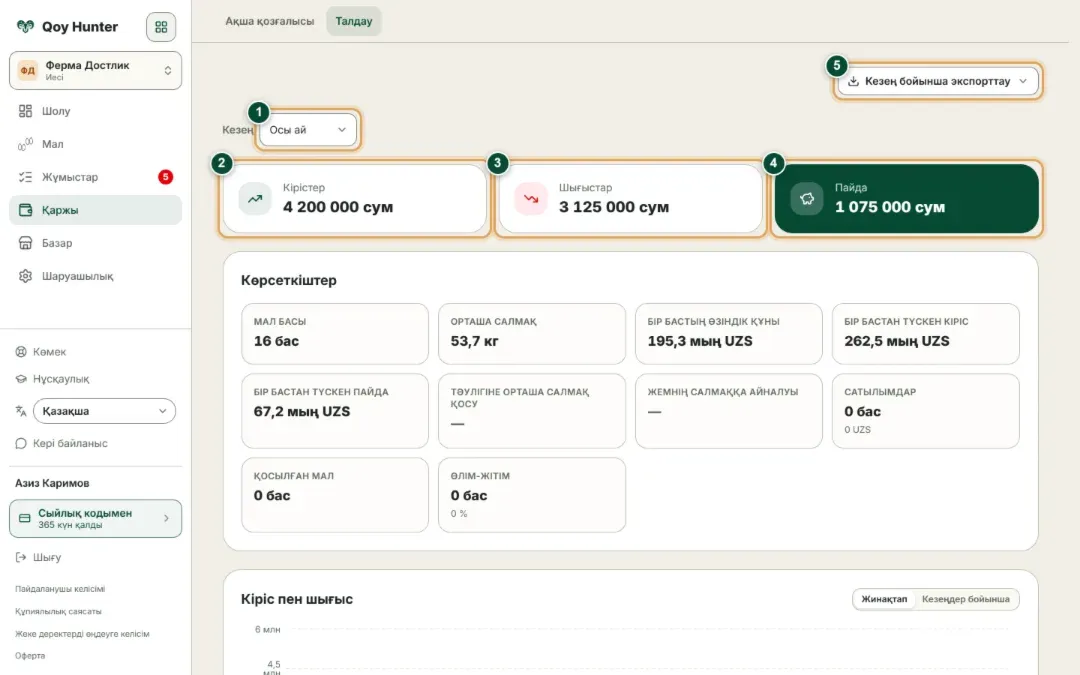
Кезеңдегі табыс, шығыс және пайда бірінші жолда тұрады. «Кезең бойынша экспорт» есепті файл етіп шығарады — бухгалтерияға, банкке немесе серіктеске арналған.
«Көрсеткіштер» блогы — жоғарыдағы мысалда біз санаған дәл сол сандар.
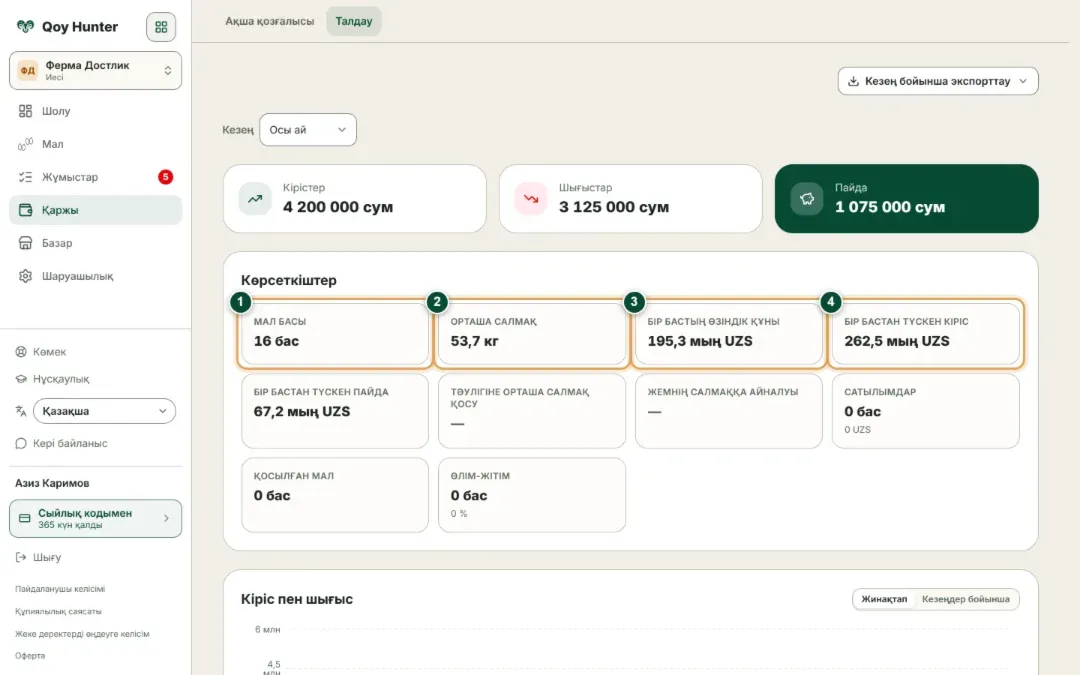
Кезең соңындағы мал басы, бір басының орташа салмағы, бір басқа өзіндік құн және бір басқа табыс — осы төртеуі бірге шаруашылық пайда тауып отыр ма, жоқ па, соны көрсетеді.
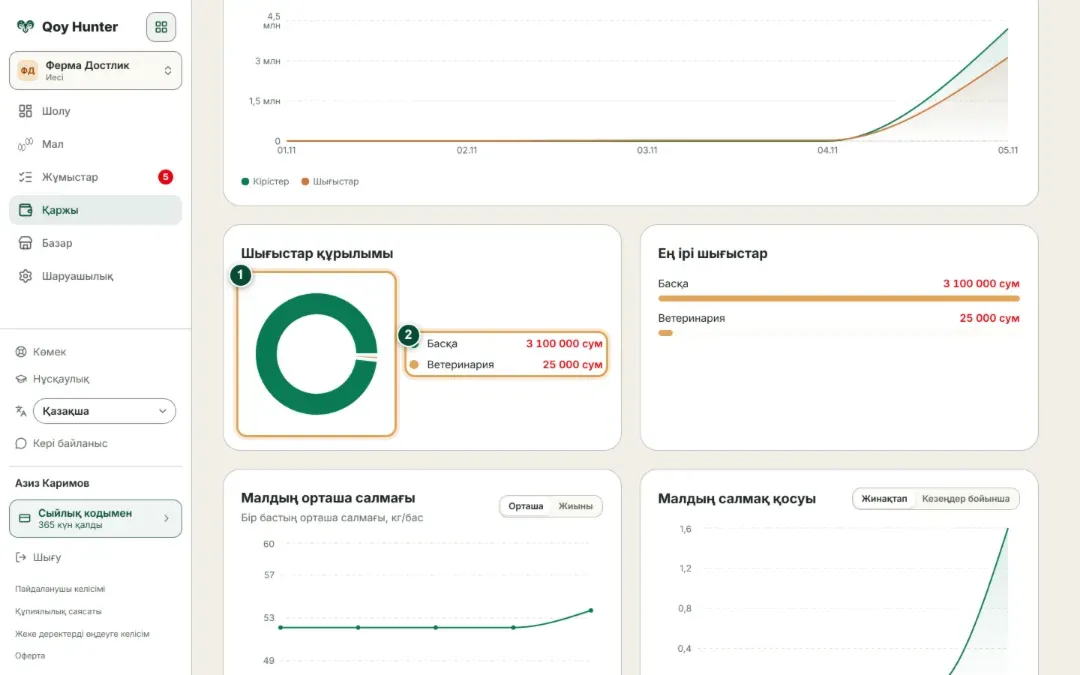
Шығыс құрылымы жем-шөптің, ветеринарияның, дәрі-дәрмектің және мал сатып алудың үлесін көрсетеді, ал қасында сол шығыстар сомасымен, ірісінен ұсағына қарай тізілген. Өзіндік құнды қай жерден азайтуға болатынын осы карта көрсетеді.
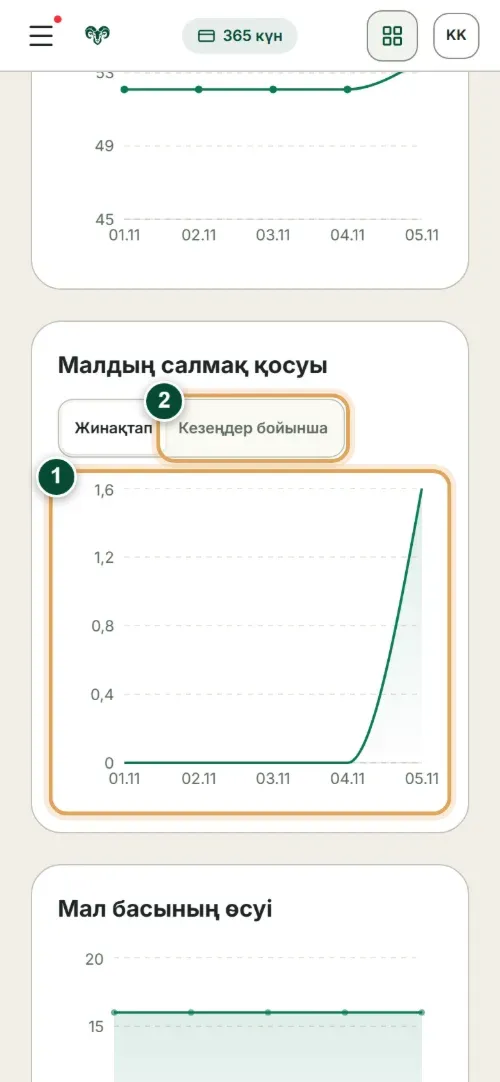
Салмақ қосу графигі мал басының неше килограмм қосқанын көрсетеді — сол кезеңдегі жем-шөп шығысымен қатар қойсаңыз, жем-шөптің ақталуын осылай тексересіз. «Жинақтап» / «Кезеңдер бойынша» ауыстырғышы не жалпы жиынтықты, не әр күні қосылған салмақты көрсетеді. Экрандар телефоннан ашылады, сондықтан есепті отар тұрған жерде-ақ қарауға болады.
Қолжетімділік туралы ашығын айтсақ: кеңейтілген талдау ақылы тарифтерде бар. Ферма есебін жүргізетін қосымшаның тарифтерінде тегін жоспар — 30 малға дейінгі шаруашылықтар үшін 0 сум, қаржы мен талдауы бар «Про» жоспары — 500 малға дейін айына шамамен 49 000 сум (≈ $4). Сайттағы бағалар шамамен деп белгіленген.
Жиі қойылатын сұрақтар
Шаруашылықтың пайдасын қаншалықты жиі санау керек?
Айына бір рет — шығыс өсе бастағанын уақытында байқау үшін, жылына бір рет — қорытындыны түсіну үшін. Қой шаруашылығында айлық есептің өзі секіріп тұрады: сату айында пайда көп, қысқы азықтандыру айында теріс, және бұл қалыпты. Жыл басынан бергі жиынтыққа қарау керек.
Жем-шөп өзімдікі болса, өзіндік құнға нені санау керек?
Дәл сондай жем-шөптің нарықтық бағасымен санаңыз, нөлмен емес. Өз пішеніңізді сатуға болады: егер 10 тонна жоңышқа пішенін 1 кг-ы 1 100 сумнан малға берсеңіз, ақшалай болмаса да, шаруашылық 11 млн сум (≈ $920) жұмсады. Әйтпесе бір басқа шаққандағы өзіндік құн төмен шығады да, сатып алынған жем-шөппен минусқа кететін бордақылауды пайдалы деп санайсыз.
Өз еңбегімді шығысқа жазу керек пе?
Бұл кәсіп пе, әлде өзін-өзі жұмыспен қамту ма, соны түсінгіңіз келсе — иә, ауданыңыздағы жалдамалы шопанның ақысымен. Өз жалақыңызды алып тастағаннан кейінгі пайда — шаруашылықтың кәсіп ретінде әкелетін табысы. Отбасылық шаруашылықта екі санды да жүргізуге болады: «бар күйіндегі пайда» және «отбасы еңбегін шегергендегі пайда».
Жем-шөп қазір ақталып жатқанын қалай тез білуге болады?
Кезеңде жем-шөпке жұмсаған ақшаңызды сол кезеңдегі салмақ қосуға бөліңіз. Шыққан 1 кг салмақ қосудың өзіндік құнын базардағы тірілей салмақтың 1 кг бағасымен салыстырыңыз: ол нарық бағасының 70 %-ынан төмен болғанша, азықтандыру тиімді. Жоғары шықса — малды әрі азықтандырмай, сату керек.
Осындай есеп жүргізу үшін қосымшаға ақы төлеу міндетті ме?
Жоқ. Жоғарыда сипатталғанның бәрі дәптерде де, Excel-де де есептеледі — мәселе тек уақыт пен тәртіпте. Қосымша жазба көбейіп кетіп, қорытындыны қолмен шығаруға қол тимей қалғанда керек болады: сонда сандар сіз онсыз да енгізіп жүрген жазбалардан өздігінен жиналады. QoyHunter-де 30 малға дейінгі шаруашылықтарға тегін жоспар бар, ал қаржы мен талдау — ақылы жоспарда.
Отар есебін QoyHunter-де жүргізіңізҚой өсірушілерге арналған CRM: мал басы, денсаулық, салмақ өлшеу, қаржы және талдау — қосымшада және Telegram-ботта.Барлық мүмкіндіктер →